
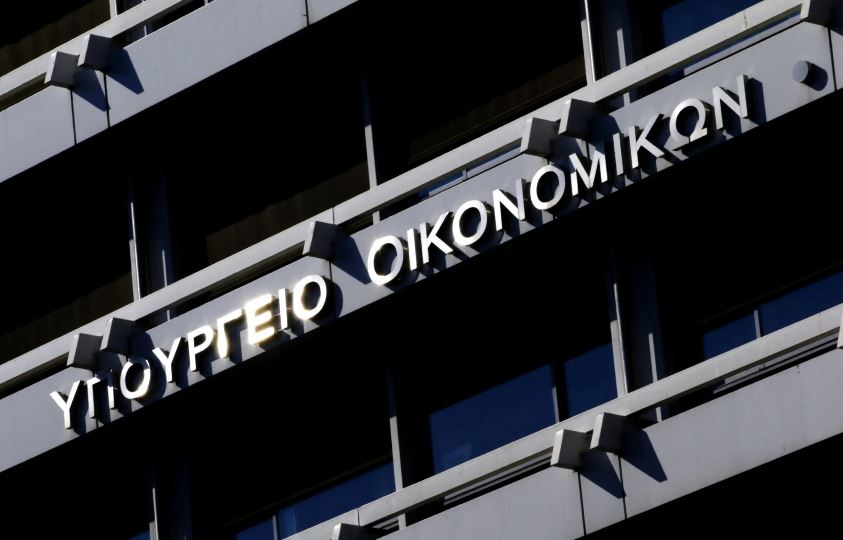
ΕΝΦΙΑ-Νέα δεδομένα στη φορολογική διαχείριση της μοναστηριακής ακίνητης περιουσίας φέρνουν δύο διατάξεις του πολυνομοσχεδίου του υπουργείου Εθνικής Οικονομίας και Οικονομικών. Στο επίκεντρο βρίσκεται η Εκκλησία της Ελλάδος, η οποία ορίζεται ρητά υπόχρεη για τη δήλωση και τον ΕΝΦΙΑ συγκεκριμένων ακινήτων που διαχειρίζεται μέσω της ΕΚΥΟ.
ΡΕΠΟΡΤΑΖ: ΒΗΜΑ ΟΡΘΟΔΟΞΙΑΣ
Μια σημαντική αλλαγή στον τρόπο με τον οποίο αντιμετωπίζονται φορολογικά συγκεκριμένα ακίνητα Ιερών Μονών προβλέπεται στο πολυνομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο τέθηκε σε δημόσια διαβούλευση.
Σύμφωνα με το περιεχόμενο των προτεινόμενων ρυθμίσεων, η Εκκλησία της Ελλάδος αναλαμβάνει ρητά την ευθύνη υποβολής δήλωσης Ε9 και την ιδιότητα του υποκειμένου στον ΕΝΦΙΑ για μοναστηριακά ακίνητα που βρίσκονται υπό την άμεση διοίκηση και καθολική διαχείρισή της μέσω της Εκκλησιαστικής Κεντρικής Υπηρεσίας Οικονομικών (ΕΚΥΟ).
Το κρίσιμο ερώτημα δεν είναι εάν επιβάλλεται για πρώτη φορά ΕΝΦΙΑ στα μοναστήρια, αλλά ποιος θα έχει πλέον τη φορολογική ευθύνη για τα συγκεκριμένα περιουσιακά στοιχεία.
Τι προβλέπουν οι δύο νέες διατάξεις
Τα άρθρα 293 και 294 του νομοσχεδίου επιχειρούν να προσδιορίσουν με σαφήνεια τις υποχρεώσεις που συνδέονται με τη μοναστηριακή περιουσία την οποία διαχειρίζεται η ΕΚΥΟ.
Ειδικότερα, το άρθρο 293 αφορά την υποβολή δήλωσης στοιχείων ακινήτων, δηλαδή του γνωστού Ε9. Με τη ρύθμιση αυτή, η Εκκλησία της Ελλάδος κατονομάζεται ως υπόχρεη για τη δήλωση των συγκεκριμένων ακινήτων.
Το άρθρο 294 αφορά το υποκείμενο του ΕΝΦΙΑ και προβλέπει ότι η Εκκλησία της Ελλάδος αναλαμβάνει τη σχετική φορολογική υποχρέωση για την ίδια κατηγορία περιουσίας.
Η διάκριση έχει ιδιαίτερη σημασία, καθώς υπάρχουν ακίνητα των οποίων η κυριότητα παραμένει σε Ιερές Μονές, ενώ η διαχείριση και η οικονομική αξιοποίησή τους ασκούνται από κεντρική εκκλησιαστική υπηρεσία.
Το ζήτημα της ευθύνης και της διαχείρισης
Το βασικό χαρακτηριστικό της ρύθμισης είναι ότι συνδέει τη φορολογική υποχρέωση με την άμεση διοίκηση και καθολική διαχείριση της περιουσίας.
Αυτό σημαίνει ότι, για τα ακίνητα που εμπίπτουν στο συγκεκριμένο καθεστώς, η Εκκλησία της Ελλάδος θα αναγνωρίζεται ρητά ως το πρόσωπο που υποβάλλει τις σχετικές δηλώσεις και υπέχει την προβλεπόμενη φορολογική υποχρέωση.
Η εξέλιξη δημιουργεί, ωστόσο, και πρακτικά ερωτήματα.
Πώς θα οργανωθεί η καταγραφή των ακινήτων; Ποια διαδικασία θα ακολουθείται για την επικαιροποίηση των δηλώσεων; Πώς θα αντιμετωπίζονται περιπτώσεις στις οποίες υπάρχουν σύνθετα ιδιοκτησιακά ή διαχειριστικά δεδομένα;
Πρόκειται για ζητήματα που αποκτούν σημασία κατά την εφαρμογή των νέων διατάξεων και ενδέχεται να απαιτήσουν περαιτέρω διοικητικές διευκρινίσεις.
Δεν καταργούνται οι φορολογικές απαλλαγές
Ιδιαίτερη προσοχή χρειάζεται στο ζήτημα των απαλλαγών.
Η προτεινόμενη νομοθετική αλλαγή δεν σημαίνει ότι κάθε μοναστηριακό ακίνητο θα επιβαρύνεται αυτομάτως με ΕΝΦΙΑ.
Το ισχύον φορολογικό πλαίσιο προβλέπει απαλλαγές υπό συγκεκριμένες προϋποθέσεις, ιδίως όταν τα ακίνητα ιδιοχρησιμοποιούνται για λατρευτικούς, θρησκευτικούς και κοινωφελείς σκοπούς.
Αντιθέτως, ακίνητα που αξιοποιούνται εμπορικά ή εκμισθώνονται και δεν υπάγονται σε ειδική απαλλαγή μπορούν ήδη να φορολογούνται.
Επομένως, οι δύο νέες διατάξεις δεν φαίνεται να μεταβάλλουν τον βασικό διαχωρισμό μεταξύ απαλλασσόμενης και φορολογητέας εκκλησιαστικής περιουσίας.
Επίσης, διατηρείται η ειδική φορολογική μεταχείριση που προβλέπεται για την ακίνητη περιουσία των Ιερών Μονών του Αγίου Όρους και της Ιεράς Μονής του Θεοβαδίστου Όρους Σινά.
Η επόμενη ημέρα για την ΕΚΥΟ
Η Εκκλησιαστική Κεντρική Υπηρεσία Οικονομικών έχει καθοριστικό ρόλο στη διοίκηση και αξιοποίηση περιουσιακών στοιχείων που έχουν περιέλθει στη διαχείριση της Εκκλησίας της Ελλάδος.
Η δραστηριότητά της περιλαμβάνει, μεταξύ άλλων, την οικονομική αξιοποίηση ακινήτων και τη διενέργεια εκμισθώσεων.
Με τις προτεινόμενες διατάξεις, η φορολογική διάσταση αυτής της διαχείρισης αποκτά σαφέστερο νομοθετικό προσδιορισμό.
Παράλληλα, τίθεται ζήτημα αποτελεσματικής συνεργασίας μεταξύ των αρμόδιων εκκλησιαστικών υπηρεσιών και της φορολογικής διοίκησης, ώστε οι υποχρεώσεις να εκπληρώνονται χωρίς ασάφειες ή αλληλοεπικαλύψεις.
Τι πρέπει να αποσαφηνιστεί πριν από την εφαρμογή
Η νομοθετική παρέμβαση δεν αποτελεί, με βάση το διαθέσιμο κείμενο, γενική επιβολή νέου φόρου στην εκκλησιαστική περιουσία.
Αποτελεί όμως ουσιαστική αλλαγή στον προσδιορισμό του φορολογικά υπεύθυνου προσώπου.
Γι’ αυτό και απαιτείται να αποσαφηνιστούν οι διαδικασίες εφαρμογής, ιδιαίτερα στις περιπτώσεις όπου η κυριότητα ενός ακινήτου ανήκει σε Ιερά Μονή, αλλά η πλήρης διαχείρισή του ασκείται από την Εκκλησία της Ελλάδος.
Το ουσιαστικό συμπέρασμα είναι ότι η Εκκλησία της Ελλάδος καλείται να αναλάβει ρητά τη φορολογική ευθύνη για μια συγκεκριμένη κατηγορία μοναστηριακής περιουσίας, χωρίς να προκύπτει από τις διατάξεις κατάργηση των υφιστάμενων απαλλαγών.
Η τελική μορφή του νομοσχεδίου και οι οδηγίες που θα ακολουθήσουν θα καθορίσουν τον τρόπο με τον οποίο η αλλαγή θα εφαρμοστεί στην πράξη.